
Una cuenta bancaria con dos titulares y uno fallece: qué ocurre con el dinero y cómo desbloquearla
¿Qué ocurre si fallece uno de los titulares de una cuenta bancaria? Descubre cómo desbloquear el saldo, qué parte corresponde al cotitular y los trámites.
Una cuenta bancaria con dos titulares y uno fallece: qué ocurre con el dinero y cómo desbloquearla
Cuando existe una cuenta bancaria con dos titulares y uno fallece, la entidad aplica de forma inmediata protocolos de protección que pueden tomar por sorpresa al cotitular superviviente, impidiéndole disponer con libertad de los fondos sobre los que antes tenía pleno control.
Saber muy bien qué hacer cuando fallece el titular de una cuenta bancaria es importante para evitar problemas, sobre todo en casos donde esa cuenta es compartida. Por ello, en esta guía te explicamos cómo actuar si fallece uno de los titulares, qué parte del saldo corresponde a los herederos, cómo puedes averiguar las cuentas bancarias de un fallecido y los trámites que debes hacer para cambiar la titularidad o solicitar su cancelación.
Cuando fallece una persona, ¿qué pasa con sus cuentas bancarias y con el cotitular?
Al notificar el fallecimiento al banco, la entidad no se queda con el dinero. Sin embargo, debe actuar como responsable ante la Agencia Tributaria, por lo que retendrá la parte correspondiente a la persona fallecida hasta que se acredite el pago de los impuestos requeridos.
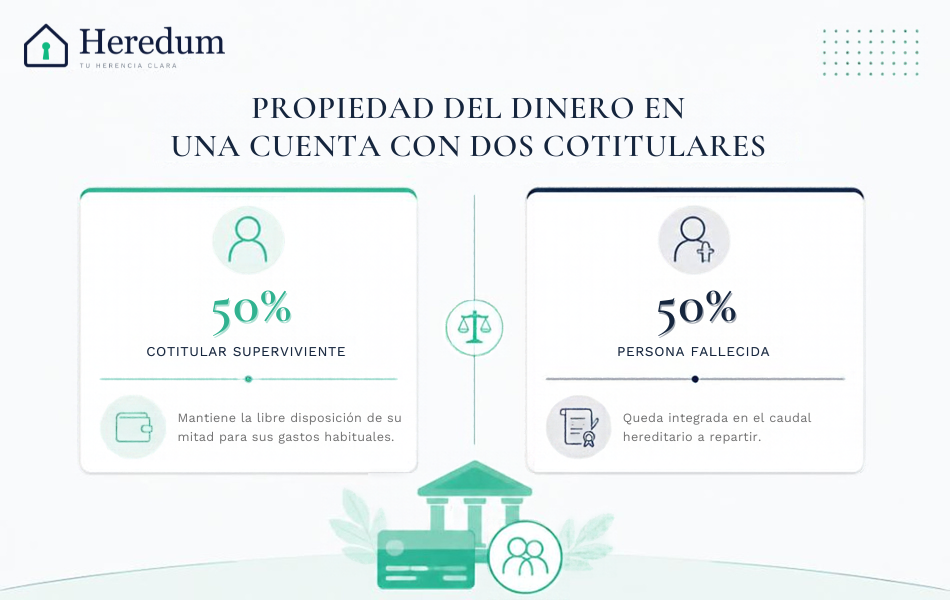
Titularidad del saldo vs. propiedad real del dinero
Salvo que se pruebe de forma documental lo contrario (por ejemplo, demostrando que todos los ingresos procedían exclusivamente de las rentas de uno de ellos), la ley y Hacienda presumen que en una cuenta bancaria con dos titulares, cuando uno fallece, el dinero les pertenece a partes iguales, por lo tanto:
El 50% del cotitular sigue siendo propiedad de la persona viva y no forma parte del caudal hereditario.
El 50% del titular fallecido pasa a formar parte de la masa hereditaria y se repartirá entre los herederos legalmente reconocidos tras liquidar el impuesto correspondiente.
La diferencia entre cotitular indistinto y autorizado
Aunque puedan parecer lo mismo, existe una diferencia importante entre ser cotitular o un simple autorizado:
Cotitular (o titular indistinto): es copropietario de la cuenta, por lo que, al fallecer el otro titular, conserva el derecho a disponer de su 50% del saldo.
Autorizado: es un representante que actuaba en nombre del titular y su autorización se extingue de forma automática en el instante en que la persona fallece. Si un autorizado retira dinero tras el fallecimiento, incurrirá en un exceso de facultades y los herederos o Hacienda podrán exigirle la devolución total de los fondos.
El bloqueo de la cuenta bancaria por fallecimiento y la parte del cotitular superviviente
Muchos usuarios se ven sorprendidos al ver la cuenta bancaria bloqueada por fallecimiento del titular de un día para otro.
¿Cuándo se bloquea una cuenta bancaria por fallecimiento?
El bloqueo de cuenta bancaria se ejecuta en el momento en que la entidad financiera tiene conocimiento formal de la muerte (ya sea porque la familia presenta el certificado de defunción o por notificación de un seguro de decesos).
Si la cuenta tiene un único titular, el bloqueo será del 100% del saldo. Si la cuenta dispone de dos titulares indistintos y fallece uno de los titulares, el banco bloqueará únicamente el 50% correspondiente al difunto, dejando el otro 50% a libre disposición del cotitular superviviente.
No obstante, el banco mantendrá activos los cargos de recibos domiciliados de suministros básicos de la casa (luz, agua, gas) o gastos de sepelio, salvo orden en contrario de los herederos.
¿Cuánto se tarda en desbloquear una cuenta bancaria por fallecimiento?
Si te preguntas cuánto tardan en desbloquear una cuenta bancaria por fallecimiento, debes saber que depende en exclusiva de la rapidez de la familia para aportar la documentación necesaria.
Una vez que los herederos entregan el expediente completo (testamento o declaración de herederos, cuaderno particional y el justificante de haber presentado el impuesto de sucesiones), la entidad suele tardar entre 10 y 15 días hábiles en revisar el expediente por su departamento jurídico y liberar los fondos.
Cómo saber las cuentas bancarias de un fallecido en España
En muchas ocasiones, los familiares desconocen en qué entidades operaba el difunto o dudan de si existían ahorros en otros bancos.
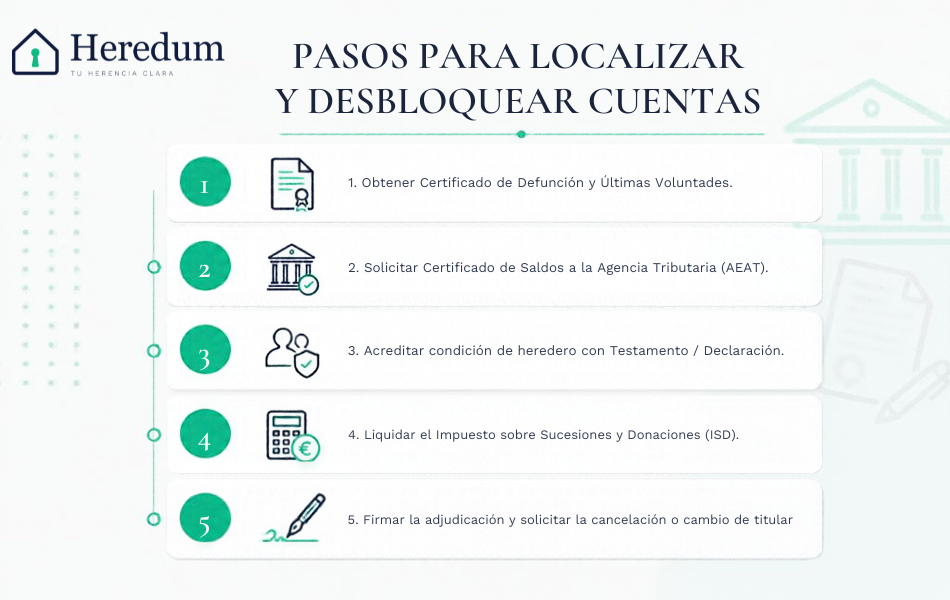
Certificado de cuentas bancarias de la AEAT y la Agencia Tributaria
Para resolver cómo saber las cuentas bancarias de un fallecido en España o cómo saber si un familiar fallecido tiene cuentas bancarias, el camino más rápido es solicitar información a la Agencia Tributaria (AEAT).
Los herederos que acrediten su condición pueden pedir el certificado de cuentas bancarias de fallecido en la AEAT. La Administración facilitará la información sobre las entidades donde la persona fallecida obtuvo rendimientos del capital mobiliario o saldos declarados en el último ejercicio fiscal.
Averiguar cuentas bancarias de un fallecido paso a paso
Para saber dónde tiene cuentas bancarias un fallecido de forma ordenada, conviene seguir estos pasos:
Obtener el certificado de defunción en el Registro Civil.
Pedir el certificado de actos de última voluntad en el Ministerio de Justicia.
Con la copia autorizada del testamento o el acta notarial de declaración de herederos, acudir a la Agencia Tributaria para solicitar la información fiscal.
Acudir a cada banco identificado para solicitar el certificado de saldos a fecha de fallecimiento.
Cuentas bancarias en bienes gananciales ante un fallecimiento
Un supuesto muy habitual se da cuando los cónyuges están casados en régimen de gananciales y fallece uno de los titulares.
En las cuentas bancarias en bienes gananciales ante un fallecimiento, todo el dinero depositado se presupone ganancial (50% del cónyuge viudo y 50% del cónyuge fallecido), con independencia de que en la cuenta figure como único titular uno solo de los esposos o cualquiera de ellos.
Por ello, la mitad de los fondos formará parte de la sociedad de gananciales que debe liquidarse con carácter previo a la adjudicación de la herencia, integrándose solo el otro 50% en la masa hereditaria a tributar en el impuesto de sucesiones.
Si quieres ampliar información sobre cómo tributan estos movimientos según tu comunidad autónoma, te invitamos a consultar nuestra guía sobre el Impuesto sobre Sucesiones y Donaciones.
Pasos para el cambio de titularidad o la cancelación de la cuenta bancaria por fallecimiento
Una vez localizado el dinero e identificados los beneficiarios, llega el momento de realizar el cambio de titularidad de cuenta bancaria o la cancelación de la cuenta por fallecimiento del titular.
Documentación necesaria para la entidad bancaria
Para entender cómo desbloquear la cuenta bancaria de un fallecido o recuperar sus fondos, deberás presentar en la sucursal la siguiente documentación:
Certificado de defunción y certificado de últimas voluntades.
Copia autorizada del testamento o declaración de herederos.
Cuaderno particional donde se adjudique el saldo a los herederos o al beneficiario de la cuenta bancaria.
Justificante de haber pagado o presentado el Impuesto de Sucesiones y Donaciones (ISD) en tu comunidad autónoma.
Quién puede cerrar una cuenta bancaria de un fallecido y repartir el saldo
Respecto a quién puede cerrar una cuenta bancaria de un fallecido, la respuesta es estricta: solo pueden hacerlo los herederos legalmente acreditados o sus apoderados con facultades explícitas.
Para cerrar una cuenta bancaria por fallecimiento o solicitar su cancelación, todos los herederos y el cotitular superviviente deben firmar la orden correspondiente. El reparto del saldo se hará conforme a la partición de la herencia y, para ello, el banco emitirá transferencias o cheques a nombre de cada beneficiario.
Si la herencia no cuenta con testamento previo, puedes echarle un ojo a nuestra guía sobre cómo se reparte una herencia sin testamento, allí encontrarás información útil y los pasos necesarios para realizar la gestión.
Un último consejo antes de acudir a la entidad bancaria
Para gestionar el dinero de una cuenta bancaria cuando fallece uno de los titulares, es fundamental coordinar todas las acciones entre el banco y Hacienda para evitar sanciones o posibles bloqueos.
Por este motivo, antes de solicitar la transferencia de los fondos o cambiar la titularidad de la cuenta bancaria por fallecimiento, es imprescindible calcular cuánto dinero pagará cada heredero en impuestos. Esto varía según el grado de parentesco con el fallecido (cuanto más cercano sea el familiar, menor suele ser el importe). Incurrir en un error al calcular esta cantidad podría derivar en una sanción.
Si te encuentras en esta situación y quieres tener los números claros antes de nada, te recomendamos utilizar la calculadora del impuesto de sucesiones y la calculadora de plusvalía municipal de Heredum. Contar con esta información de antemano ayudará a que el proceso resulte más ameno y seguro para todos los involucrados.