
Gestión de herencias y planificación fiscal: cómo minimizar el impacto de los impuestos
Aprende a gestionar la fiscalidad de las herencias. Descubre cómo tributan fondos, planes de pensiones y las ventajas fiscales según tu comunidad.
Cuando una persona fallece, la transmisión de sus bienes a sus familiares o herederos desencadena una de las operaciones tributarias más complejas de nuestro sistema fiscal.
Abordar la gestión de una herencia exige conocer en detalle cómo opera la fiscalidad de las herencias para poder llevar a cabo una buena planificación fiscal y evitar, así, que tu economía se vea afectada.
En este artículo, te explicamos de forma sencilla cómo tributan tus bienes heredados, cómo cambian las normas según donde vivas y qué trucos existen para pagar lo justo a Hacienda.
La clave de la planificación fiscal: optimizar la herencia antes y después del fallecimiento
La planificación fiscal no debe posponerse hasta el momento en que se produce el fallecimiento del causante, ya que las mejores decisiones se toman en vida mediante una estructuración anticipada del patrimonio.
La influencia de la Comunidad Autónoma y el grupo de parentesco
El Impuesto sobre Sucesiones y Donaciones (ISD) es un tributo cedido a las Comunidades Autónomas. Esto significa que cada región establece sus propias reducciones en la base liquidable, sus escalas de gravamen y sus correspondientes beneficios fiscales.
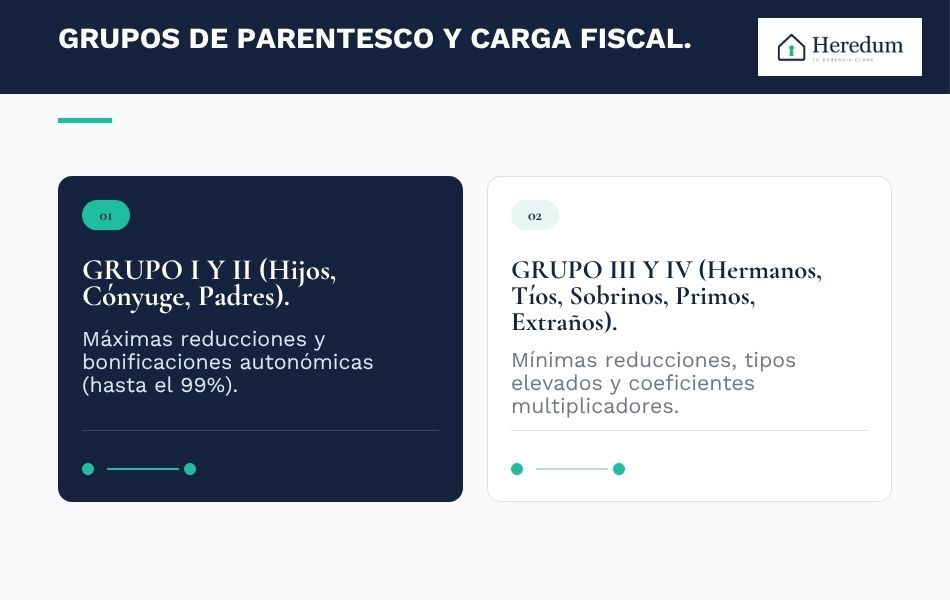
Además, la cuota a pagar depende de forma directa del grado de parentesco entre el causante y quienes reciben una herencia. La ley divide a los herederos en cuatro grupos:
Grupo I: descendientes y adoptados menores de 21 años.
Grupo II: descendientes y adoptados de 21 o más años, cónyuges, padres y ascendientes.
Grupo III: colaterales de segundo y tercer grado (hermanos, tíos, sobrinos) y ascendientes/descendientes por afinidad.
Grupo IV: colaterales de cuarto grado (primos) o parientes más lejanos y extraños.
Cuanto más lejano es el parentesco (como ocurre en el tercer grado o cuarto grado), menores son las reducciones aplicables y mayor es el coeficiente multiplicador que incrementa el impuesto.
La herencia en vida en Galicia y sus ventajas fiscales
Un ejemplo claro de planificación en vida lo encontramos en Galicia, donde la herencia en vida tiene muchas ventajas fiscales.
A través de pactos sucesorios (como la pactación de laberca o el pacto de mejora), esta opción permite transmitir bienes a los herederos presentes sin necesidad de esperar al fallecimiento. Estos últimos disfrutan de ventajas fiscales muy potentes en el ISD autonómico y, al mismo tiempo, los donantes evitan la tributación por ganancia patrimonial en el IRPF. Por ello, se trata de una herramienta excelente para organizar el relevo generacional de empresas o inmuebles.
La fiscalidad de los productos financieros al heredar
No todos los productos financieros tributan de la misma manera al pasar a los herederos. Por ejemplo, no es lo mismo la fiscalidad de un fondo de inversión que la de un plan de pensiones.
Fiscalidad de la herencia de un plan de pensiones
Los planes de pensiones no tributan en el Impuesto sobre Sucesiones. Los beneficiarios de un plan de pensiones no pagan ISD por ese capital, sino que el saldo heredado tributa en el Impuesto sobre la Renta de las Personas Físicas (IRPF) del heredero como rendimiento del trabajo.
Por tanto, si recibes un plan de pensiones, la tributación se activará únicamente cuando decidas rescatarlo. Es crucial planificar el momento y la forma de rescate (en forma de capital o de renta) para no saltar de tramo en el impuesto sobre la renta y sufrir una retención excesiva.
Fiscalidad de los fondos de inversión en la herencia y la "plusvalía del muerto"
La fiscalidad de los fondos de inversión en la herencia cuenta con un beneficio fiscal extraordinario conocido coloquialmente en el sector como la "plusvalía del muerto".
Cuando el titular de un fondo de inversión fallece, el fondo se integra en la masa hereditaria y tributa en el Impuesto de Sucesiones por su valor de mercado a fecha de fallecimiento. Sin embargo, las ganancias patrimoniales acumuladas por el fallecido en ese fondo desde que lo compró hasta el día de su muerte quedan completamente exentas de tributar en su IRPF. El heredero adquiere el fondo con un valor de compra actualizado, por lo que si decide venderlo inmediatamente, no pagará IRPF por esas plusvalías históricas.
Seguros de vida y su tributación
Los seguros de vida contratados por el fallecido donde el beneficiario es una persona distinta del tomador sí tributará en el impuesto de sucesiones (no en el IRPF). No se suman formalmente a la masa hereditaria para el reparto del Código Civil, pero fiscalmente se acumulan al resto de los bienes recibidos por ese beneficiario para calcular la base liquidable sobre la que se aplicará el impuesto.
La herencia yacente y su fiscalidad
Desde el momento en que fallece una persona hasta que sus herederos aceptan formalmente la herencia en la notaría, el patrimonio del causante queda en una situación de impase denominada herencia yacente.
La herencia yacente y su fiscalidad es un punto crítico que con frecuencia se pasa por alto. Aunque la herencia yacente no tiene personalidad jurídica propia, la ley de la renta de las personas físicas y la Ley General Tributaria la consideran un obligado tributario (entidad en régimen de atribución de rentas).
¿Cómo tributa la herencia yacente en el Impuesto sobre la Renta?
Si los bienes de la herencia yacente generan rendimientos (por ejemplo, los alquileres de un piso o los dividendos de unas acciones), la herencia yacente debe presentar la declaración de la renta asignando los ingresos y gastos a los futuros herederos. Corresponde al albacea, al administrador judicial o a los herederos potenciales actuar como representantes de la herencia yacente frente a la Agencia Tributaria para presentar las autoliquidaciones y pagar los impuestos oportunos dentro de los plazos legales.
Comparativa autonómica: la carga fiscal según la región
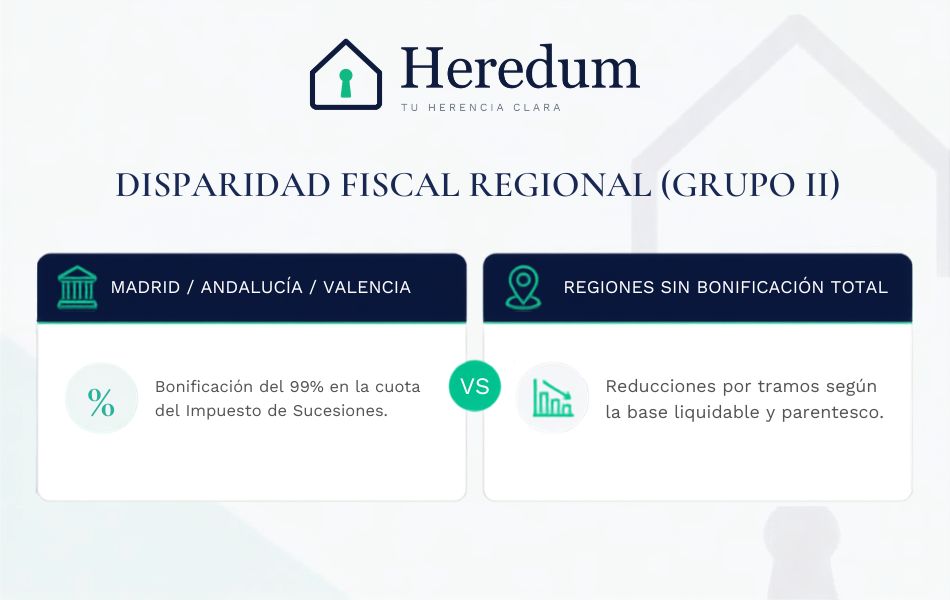
La disparidad de criterio entre las Comunidades Autónomas provoca que por una misma herencia se pague una suma simbólica en una región y una cifra desorbitada en otra.
Fiscalidad de las herencias en Madrid y la Comunidad de Madrid
La Comunidad de Madrid ha sido tradicionalmente el referente en la aplicación de bonificaciones. La fiscalidad de herencias en Madrid cuenta con una bonificación del 99% en la cuota tributaria para los grupos I y II (padres, hijos, cónyuges). Esto significa que la Comunidad de Madrid apenas exige el pago de un 1% simbólico del impuesto resultante para familiares directos. Además, existen reducciones paulatinas aprobadas para el grupo III (hermanos y tíos).
Fiscalidad de las herencias en Castilla y León
Por su parte, la fiscalidad de herencias en Castilla y León también ha introducido bonificaciones de hasta el 99% en la cuota del impuesto para transmisiones entre cónyuges, descendientes y ascendientes, igualándose a los marcos más atractivos de España. No obstante, al heredar una vivienda o activos empresariales en esta región, hay que revisar las reducciones específicas para no perder ningún beneficio fiscal.
Si quieres conocer con detalle cómo se articulan los diferentes tramos e impuestos autonómicos en cada transmisión, puedes consultar nuestra guía completa sobre el Impuesto sobre Sucesiones y Donaciones.
Plazos y procedimiento para la liquidación del impuesto
El plazo de presentación y pago del Impuesto de Sucesiones es de 6 meses a contar desde la fecha de fallecimiento del causante.
Si por la complejidad del patrimonio, la falta de certificados bancarios o desacuerdos familiares no es posible efectuar la liquidación del impuesto en esos 6 meses iniciales, se puede solicitar una prórroga de otros 6 meses adicionales. Es fundamental tener en cuenta que esta solicitud debe realizarse obligatoriamente dentro de los primeros 5 meses del plazo original; de lo contrario, la prórroga será denegada y se aplicarán los correspondientes recargos e intereses de demora.
Una vez formalizada la aceptación de los bienes en la notaría (puedes consultar los pasos en nuestro artículo sobre la aceptación de herencia), se procede al cálculo de la cuota y a la inscripción de los inmuebles en el registro.
El papel del asesor fiscal en las herencias
Contar con un asesor fiscal de herencias especializado es la mejor garantía para estructurar la operación sin errores. La labor del profesional abarca:
Analizar el patrimonio completo (inmuebles, productos financieros, negocios).
Determinar si conviene aplicar reducciones por vivienda habitual o empresa familiar.
Planificar la liquidez necesaria para el pago de tributos sin tener que malvender propiedades.
Diseñar la mejor estrategia si los herederos prevén disolver la propiedad compartida mediante una extinción de condominio.
Asesorar en casos de herencias complejas sin testamento previo, según explicamos en nuestra guía sobre cómo se reparte una herencia sin testamento.
Revisa tus números antes de tomar cualquier decisión fiscal
Cuando se trata de impuestos, adelantarte unos días para hacer números con calma te evita muchos sustos y te permite negociar sobre cifras reales.
Si estás en esta situación y quieres ver de un vistazo qué impacto económico va a tener la herencia de unos bienes en tu caso concreto, entra en Heredum y haz una simulación rápida del valor neto que vas a heredar.